Domain injectionmoulding.de kaufen?
Wir ziehen mit dem Projekt
injectionmoulding.de um.
Sind Sie am Kauf der Domain
injectionmoulding.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain injectionmoulding.de kaufen?
Ist Umsatzsteuer ein Aktivkonto?
Ist Umsatzsteuer ein Aktivkonto? Nein, die Umsatzsteuer ist kein Aktivkonto, sondern ein Passivkonto in der Buchhaltung. Sie wird als Verbindlichkeit betrachtet, da sie von einem Unternehmen im Namen des Staates eingenommen wird und später an das Finanzamt abgeführt werden muss. Die Umsatzsteuer wird auf den Umsatz eines Unternehmens erhoben und ist daher ein wichtiger Bestandteil der finanziellen Verpflichtungen eines Unternehmens. Es ist wichtig, die Umsatzsteuer korrekt zu erfassen und zu verbuchen, um mögliche Steuerprüfungen und Strafen zu vermeiden. **
Was gehört zum Aktivkonto?
Zum Aktivkonto gehören alle Vermögenswerte und Forderungen, die ein Unternehmen besitzt. Dazu zählen beispielsweise Bargeld, Konten, Vorräte, Maschinen, Gebäude und Forderungen gegenüber Kunden. Das Aktivkonto zeigt somit, was das Unternehmen besitzt und welche Ansprüche es gegenüber anderen hat. Es bildet die Grundlage für die Berechnung des Eigenkapitals und gibt Aufschluss über die finanzielle Situation des Unternehmens. Eine genaue Aufstellung des Aktivkontos ist wichtig für die Bilanzierung und die Bewertung des Unternehmens. **

Ähnliche Suchbegriffe für Aktivkonto
Top-Angebote
Produkte zum Begriff Aktivkonto:
-
Formelsammlung Fertigungstechnik, Fachbücher von Klaus LochmannDer ständig steigende Anteil schöpferischer Tätigkeiten in der Fertigungstechnik erfordert in der Ingenieurausbildung sowie in der betrieblichen Praxis eine einfache Zugriffsmöglichkeit auf ständig zu benutzende Berechnungsvorschriften, Gleichungen, Richtwerte und Diagramme. Trotz des Einsatzes von Computern und der Verwendung von Berechnungsvorschriften und -programmen sowie elektronischen Datensammlungen kann weder während des Studiums noch in Werkstätten oder Konstruktionsbüros auf gedruckte Nachschlagewerke mit Formeln, Anwendungsempfehlungen oder Entscheidungshilfen zu den Verfahren der Fertigungstechnik verzichtet werden. Die vorliegende, neu bearbeitete Auflage ist vor allem gekennzeichnet durch: die vollständige Einbeziehung der Verfahrenshauptgruppen Urformen (inklusive Generieren, Liga-Verfahren und HARMST-Technologien), Umformen, Trennen (Schneiden, Spanen und Abtragen), Fügen, Beschichten und Stoffeigenschaftsändern mit nahezu allen dazugehörenden Verfahren und Verfahrensvarianten, erweiterte Erläuterungen von Wirtschaftlichkeitsbetrachtungen, Kosten-, Zeit- und Preisberechnungen sowie zur Fertigungsoptimierung, die Berücksichtigung nicht nur metallischer, sondern auch nichtmetallischer Werkstoffe (duro- und thermoplastische Kunststoffe), die Erweiterung und Aktualisierung von Richtwerten und Nutzungsempfehlungen zu den jeweiligen Verfahren. Dazu wurden die für Studierende des Maschinenbaus, der Produktionstechnik und des Wirtschaftsingenieurwesens sowie für Fertigungs- bzw. Betriebsingenieure, Konstrukteure und Führungskräfte in den Bereichen Produktion, Entwicklung/Konstruktion und Einkauf erforderlichen Gleichungen, Richtwerte, Diagramme und Empfehlungen in kompakter Form zusammengestellt sowie praxisgerecht aufbereitet.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fertigungstechnik für Kaufleute, Fachbücher von Hans BarthelmesDas Fachbuch "Fertigungstechnik für Kaufleute" bietet eine fundierte Einführung in die Fertigungstechnik, speziell für Personen mit betriebswirtschaftlichem Hintergrund. Es adressiert die Herausforderungen, die sich im technischen Einkauf und in der Verwaltung ergeben, und vermittelt essenzielles Wissen, das für fundierte Entscheidungen in diesen Bereichen notwendig ist. Die Inhalte sind praxisnah und umfassen die wichtigsten Fertigungsverfahren wie Urformen, Umformen, Trennen, Fügen und Beschichten. Zudem werden Kalkulationsbeispiele und Kostenvergleiche bereitgestellt, unterstützt durch umfangreiche Excel-Tools. Ein Exkurs zur Messtechnik und Qualitätssicherung rundet das Angebot ab. Die kompakte Struktur der Lerneinheiten ermöglicht es, komplexe Zusammenhänge schnell zu erfassen. Zahlreiche Videos zu den Fertigungsverfahren bieten visuelle Unterstützung und erleichtern das Verständnis. Dieses Buch ist ideal für alle, die ihre kaufmännischen Kompetenzen mit technischem Wissen erweitern möchten.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fertigungstechnik für Wirtschaftsingenieure, Fachbücher von Alexander SauerFertigungstechnik - Ein Überblick für Wirtschaftsingenieure in Theorie und Praxis. Die Fertigungstechnik nimmt wesentlichen Einfluss auf Kosten und Qualität eines Produktes und somit auf die Wettbewerbsfähigkeit eines Unternehmens. Für den Wirtschaftsingenieur an der Schnittstelle zwischen wirtschaftlicher und technischer Aufgabenplanung ist daher ein fundierter Überblick über die gängigen Fertigungsverfahren unerlässlich. Im vorliegenden Lehrbuch werden neben den Grundlagen der Fertigungstechnik alle wesentlichen Fertigungsverfahren (Urformen, Umformen, Trennen, Fügen, Beschichten) sowie Werkzeugmaschinen mit ihren Steuerungen und Industrieroboter systematisch vorgestellt und die zugehörige Maschinentechnik und Fertigungsautomatisierung beschrieben. Eine Formelsammlung mit den wichtigsten Berechnungsgrundlagen sowie praxisbezogene Aufgaben mit Lösungen für die Prüfungsvorbereitung ergänzen das Buch.33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
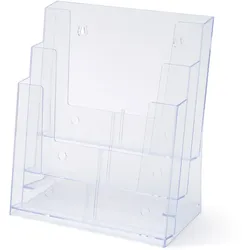
A5 Spritzguss-Prospekthalter Tisch/WandPräsentieren Sie Ihre Prospekte oder Flyer mit dem Scritto® Prospekthalter Tisch/Wand A5. Mit einer Einstecktiefe von 3,2 cm haben Sie ausreichend Platz, um Ihre A5-Prospekte auszulegen. Die Prospekthalter eignen sich sowohl für die Auslage auf einem Tresen oder Schreibtisch als auch für die Wandmontage. Geeignet für Broschüren im Format A5. Wählen Sie die Anzahl der Fächer für Ihren Anlass. Perfekt zum Auslegen von Prospekten oder Flyern in Wartezimmern in öffentlichen Räumen, an Rezeptionen, im Gastgewerbe oder bei Ausstellungen und Veranstaltungen.3,33 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter

-
Ist die Forderung Aktivkonto?
Ist die Forderung Aktivkonto? Diese Frage bezieht sich darauf, ob die Forderung in der Bilanz als Aktivposten ausgewiesen wird. Aktivkonten sind Konten, die Vermögenswerte oder Forderungen darstellen. Wenn die Forderung als Aktivkonto geführt wird, bedeutet dies, dass sie zu den Vermögenswerten des Unternehmens gehört und eingefordert werden kann. Die Einordnung als Aktivkonto hat Auswirkungen auf die Bilanz und kann die finanzielle Lage des Unternehmens widerspiegeln. Es ist wichtig zu prüfen, ob die Forderung tatsächlich als Aktivkonto behandelt wird, um die finanzielle Situation des Unternehmens korrekt zu bewerten. **
-
Was ist ein Aktivkonto?
Was ist ein Aktivkonto? Ein Aktivkonto ist ein Konto in der Buchhaltung, das alle Vermögenswerte und Forderungen eines Unternehmens oder einer Person erfasst. Es zeigt, welche Ressourcen das Unternehmen besitzt und welche Ansprüche es gegenüber anderen Parteien hat. Typische Aktivkonten sind beispielsweise Bargeld, Forderungen aus Lieferungen und Leistungen, Vorräte und Anlagevermögen. Ein Aktivkonto wird in der Bilanz auf der linken Seite dargestellt und spiegelt den Wert der Vermögenswerte zum jeweiligen Zeitpunkt wider. **
-
Ist Bank ein Aktivkonto?
Ist Bank ein Aktivkonto? Ein Bankkonto ist ein Passivkonto, da es das Geld darstellt, das eine Person oder ein Unternehmen einer Bank schuldet. Auf der anderen Seite sind Aktivkonten Vermögenswerte, die eine Person oder ein Unternehmen besitzt, wie z.B. Bargeld, Forderungen oder Anlagen. Daher ist ein Bankkonto kein Aktivkonto, sondern ein Passivkonto in der Bilanz. Es zeigt die Verbindlichkeiten gegenüber der Bank und nicht die Vermögenswerte, die eine Person oder ein Unternehmen besitzt. **
-
Ist ein aufwandskonto ein Aktivkonto?
Ist ein Aufwandskonto ein Aktivkonto? Nein, ein Aufwandskonto ist kein Aktivkonto, sondern ein Aufwandskonto gehört zur Kategorie der Passivkonten. Aufwandskonten werden genutzt, um alle Kosten und Ausgaben eines Unternehmens zu erfassen, während Aktivkonten die Vermögenswerte und Forderungen eines Unternehmens darstellen. Durch die Trennung von Aufwands- und Aktivkonten kann das Unternehmen seine finanzielle Situation besser überwachen und analysieren. Somit sind Aufwandskonten ein wichtiger Bestandteil der Buchführung, um die finanzielle Gesundheit eines Unternehmens zu überwachen. **
Ist die Vorsteuer ein Aktivkonto?
Ist die Vorsteuer ein Aktivkonto? Die Vorsteuer ist kein Aktivkonto, sondern ein Passivkonto in der Buchhaltung. Sie stellt die Umsatzsteuer dar, die ein Unternehmen bei seinen Einkäufen gezahlt hat und die es sich vom Finanzamt erstatten lassen kann. Die Vorsteuer wird in der Regel als Verbindlichkeit auf der Passivseite der Bilanz ausgewiesen. Unternehmen können die gezahlte Vorsteuer als Betriebsausgabe geltend machen und somit ihre Steuerlast reduzieren. **
Ist "Mietenpachten" ein Aktivkonto oder ein Passivkonto?
"Mietenpachten" ist ein Passivkonto, da es sich um eine Verbindlichkeit handelt, die das Unternehmen gegenüber dem Vermieter hat. Auf diesem Konto werden die Miet- oder Pachtzahlungen erfasst, die das Unternehmen leisten muss. **
Top-Angebote
Produkte zum Begriff Aktivkonto:
-
Kunststoffverarbeitung, Fachbücher von Otto SchwarzFür die Aus- und Weiterbildung der Techniker, Meister und Mechaniker sowie von Hochschulabsolventen und Ingenieuren, die mit Kunststoffen arbeiten, werden alle Verfahrensabläufe und Verarbeitungstechniken der Kunststoffverarbeitung behandelt. Die Abhandlungen sind praxisbezogen, übersichtlich und enthalten zahlreiche Bilder mit farblichen Hervorhebungen der wichtigen Details zum Verständnis der Verfahrensabläufe. - Werkstoffkunde der Kunststofftechnologie - Aufbereitung, Kalandrieren - Extrudieren, Extrusionsblasformen - Giessen von Folien und Reaktionsharzen - Beschichten von Trägerbahnen - Spritzgiessen, Spritzblasen, Pressen und Spritzpressen - Thermoplastschaumguss, Schäumen - Verarbeiten glasfaserverstärkter Kunststoffe - Rotationsformen, Warmformen, Pulverbeschichten - Verarbeiten von Kautschuken - Schweissen, Kleben - Mechanische Verbindungen bei Kunststoffen - Spanende Bearbeitung, Veredeln.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Massenproduktion im globalen Kartell, Fachbücher von Günther LuxbacherMassenproduktion gilt als die industrielle Herstellungsweise der Moderne schlechthin und als Basis der Konsumgesellschaft. Gemessen an diesen epochalen Bedeutungszuschreibungen ist der Begriff bislang kaum in wirtschafts- und technikhistorischer Perspektive untersucht worden. Die vorliegende Arbeit spürt am Beispiel eines normierten, aber komplexen Stückgutes all jenen technischen und wirtschaftlichen Wechselbeziehungen nach, welche diese Herstellungsweise kennzeichnen. Als wichtigstes Merkmal kristallisierte sich dabei die Maschinisierung aller Fertigungsstufen sowohl bei der Produktion der Einzelteile als auch bei der Fügetechnik heraus. Dies verlangte nicht nur Herstellung und Einsatz einer Reihe von Spezialmaschinen, sondern etwa auch die Entwicklung fertigungsgerechter Konstruktionen oder die montagegerechte Abstimmung verschiedener Werkstoffe. Darüber hinaus zeigt der Band, wie unternehmerische Entscheidungen, die sich immer stärker am US-Vorbild orientierten, die Sachlogik dieser technischen Faktoren nutzten, um Arbeitsorganisation, Forschungsstrategien und Patent- und Lizenzpolitik neu zu ordnen. Die Folge war, dass die hochkonzentrierte Glühlampenindustrie zur ersten Wirtschaftsbranche avancierte, die weltweit kartelliert war.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Formelsammlung Fertigungstechnik, Fachbücher von Klaus LochmannDer ständig steigende Anteil schöpferischer Tätigkeiten in der Fertigungstechnik erfordert in der Ingenieurausbildung sowie in der betrieblichen Praxis eine einfache Zugriffsmöglichkeit auf ständig zu benutzende Berechnungsvorschriften, Gleichungen, Richtwerte und Diagramme. Trotz des Einsatzes von Computern und der Verwendung von Berechnungsvorschriften und -programmen sowie elektronischen Datensammlungen kann weder während des Studiums noch in Werkstätten oder Konstruktionsbüros auf gedruckte Nachschlagewerke mit Formeln, Anwendungsempfehlungen oder Entscheidungshilfen zu den Verfahren der Fertigungstechnik verzichtet werden. Die vorliegende, neu bearbeitete Auflage ist vor allem gekennzeichnet durch: die vollständige Einbeziehung der Verfahrenshauptgruppen Urformen (inklusive Generieren, Liga-Verfahren und HARMST-Technologien), Umformen, Trennen (Schneiden, Spanen und Abtragen), Fügen, Beschichten und Stoffeigenschaftsändern mit nahezu allen dazugehörenden Verfahren und Verfahrensvarianten, erweiterte Erläuterungen von Wirtschaftlichkeitsbetrachtungen, Kosten-, Zeit- und Preisberechnungen sowie zur Fertigungsoptimierung, die Berücksichtigung nicht nur metallischer, sondern auch nichtmetallischer Werkstoffe (duro- und thermoplastische Kunststoffe), die Erweiterung und Aktualisierung von Richtwerten und Nutzungsempfehlungen zu den jeweiligen Verfahren. Dazu wurden die für Studierende des Maschinenbaus, der Produktionstechnik und des Wirtschaftsingenieurwesens sowie für Fertigungs- bzw. Betriebsingenieure, Konstrukteure und Führungskräfte in den Bereichen Produktion, Entwicklung/Konstruktion und Einkauf erforderlichen Gleichungen, Richtwerte, Diagramme und Empfehlungen in kompakter Form zusammengestellt sowie praxisgerecht aufbereitet.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fertigungstechnik für Kaufleute, Fachbücher von Hans BarthelmesDas Fachbuch "Fertigungstechnik für Kaufleute" bietet eine fundierte Einführung in die Fertigungstechnik, speziell für Personen mit betriebswirtschaftlichem Hintergrund. Es adressiert die Herausforderungen, die sich im technischen Einkauf und in der Verwaltung ergeben, und vermittelt essenzielles Wissen, das für fundierte Entscheidungen in diesen Bereichen notwendig ist. Die Inhalte sind praxisnah und umfassen die wichtigsten Fertigungsverfahren wie Urformen, Umformen, Trennen, Fügen und Beschichten. Zudem werden Kalkulationsbeispiele und Kostenvergleiche bereitgestellt, unterstützt durch umfangreiche Excel-Tools. Ein Exkurs zur Messtechnik und Qualitätssicherung rundet das Angebot ab. Die kompakte Struktur der Lerneinheiten ermöglicht es, komplexe Zusammenhänge schnell zu erfassen. Zahlreiche Videos zu den Fertigungsverfahren bieten visuelle Unterstützung und erleichtern das Verständnis. Dieses Buch ist ideal für alle, die ihre kaufmännischen Kompetenzen mit technischem Wissen erweitern möchten.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Umsatzsteuer ein Aktivkonto?
Ist Umsatzsteuer ein Aktivkonto? Nein, die Umsatzsteuer ist kein Aktivkonto, sondern ein Passivkonto in der Buchhaltung. Sie wird als Verbindlichkeit betrachtet, da sie von einem Unternehmen im Namen des Staates eingenommen wird und später an das Finanzamt abgeführt werden muss. Die Umsatzsteuer wird auf den Umsatz eines Unternehmens erhoben und ist daher ein wichtiger Bestandteil der finanziellen Verpflichtungen eines Unternehmens. Es ist wichtig, die Umsatzsteuer korrekt zu erfassen und zu verbuchen, um mögliche Steuerprüfungen und Strafen zu vermeiden. **
-
Was gehört zum Aktivkonto?
Zum Aktivkonto gehören alle Vermögenswerte und Forderungen, die ein Unternehmen besitzt. Dazu zählen beispielsweise Bargeld, Konten, Vorräte, Maschinen, Gebäude und Forderungen gegenüber Kunden. Das Aktivkonto zeigt somit, was das Unternehmen besitzt und welche Ansprüche es gegenüber anderen hat. Es bildet die Grundlage für die Berechnung des Eigenkapitals und gibt Aufschluss über die finanzielle Situation des Unternehmens. Eine genaue Aufstellung des Aktivkontos ist wichtig für die Bilanzierung und die Bewertung des Unternehmens. **
-
Ist die Forderung Aktivkonto?
Ist die Forderung Aktivkonto? Diese Frage bezieht sich darauf, ob die Forderung in der Bilanz als Aktivposten ausgewiesen wird. Aktivkonten sind Konten, die Vermögenswerte oder Forderungen darstellen. Wenn die Forderung als Aktivkonto geführt wird, bedeutet dies, dass sie zu den Vermögenswerten des Unternehmens gehört und eingefordert werden kann. Die Einordnung als Aktivkonto hat Auswirkungen auf die Bilanz und kann die finanzielle Lage des Unternehmens widerspiegeln. Es ist wichtig zu prüfen, ob die Forderung tatsächlich als Aktivkonto behandelt wird, um die finanzielle Situation des Unternehmens korrekt zu bewerten. **
-
Was ist ein Aktivkonto?
Was ist ein Aktivkonto? Ein Aktivkonto ist ein Konto in der Buchhaltung, das alle Vermögenswerte und Forderungen eines Unternehmens oder einer Person erfasst. Es zeigt, welche Ressourcen das Unternehmen besitzt und welche Ansprüche es gegenüber anderen Parteien hat. Typische Aktivkonten sind beispielsweise Bargeld, Forderungen aus Lieferungen und Leistungen, Vorräte und Anlagevermögen. Ein Aktivkonto wird in der Bilanz auf der linken Seite dargestellt und spiegelt den Wert der Vermögenswerte zum jeweiligen Zeitpunkt wider. **
Ähnliche Suchbegriffe für Aktivkonto
-
Fertigungstechnik für Wirtschaftsingenieure, Fachbücher von Alexander SauerFertigungstechnik - Ein Überblick für Wirtschaftsingenieure in Theorie und Praxis. Die Fertigungstechnik nimmt wesentlichen Einfluss auf Kosten und Qualität eines Produktes und somit auf die Wettbewerbsfähigkeit eines Unternehmens. Für den Wirtschaftsingenieur an der Schnittstelle zwischen wirtschaftlicher und technischer Aufgabenplanung ist daher ein fundierter Überblick über die gängigen Fertigungsverfahren unerlässlich. Im vorliegenden Lehrbuch werden neben den Grundlagen der Fertigungstechnik alle wesentlichen Fertigungsverfahren (Urformen, Umformen, Trennen, Fügen, Beschichten) sowie Werkzeugmaschinen mit ihren Steuerungen und Industrieroboter systematisch vorgestellt und die zugehörige Maschinentechnik und Fertigungsautomatisierung beschrieben. Eine Formelsammlung mit den wichtigsten Berechnungsgrundlagen sowie praxisbezogene Aufgaben mit Lösungen für die Prüfungsvorbereitung ergänzen das Buch.33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
A5 Spritzguss-Prospekthalter Tisch/WandPräsentieren Sie Ihre Prospekte oder Flyer mit dem Scritto® Prospekthalter Tisch/Wand A5. Mit einer Einstecktiefe von 3,2 cm haben Sie ausreichend Platz, um Ihre A5-Prospekte auszulegen. Die Prospekthalter eignen sich sowohl für die Auslage auf einem Tresen oder Schreibtisch als auch für die Wandmontage. Geeignet für Broschüren im Format A5. Wählen Sie die Anzahl der Fächer für Ihren Anlass. Perfekt zum Auslegen von Prospekten oder Flyern in Wartezimmern in öffentlichen Räumen, an Rezeptionen, im Gastgewerbe oder bei Ausstellungen und Veranstaltungen.3,33 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
3 x A4 Spritzguss-ProspekthalterPräsentieren Sie Ihre Prospekte oder Flyer mit dem Scritto®Prospekthalter Tisch/Wand A4. Mit einer Taschentiefe von 3,2 cm haben Sie genügend Platz, um Ihre A4-Prospekte auszulegen. Die Prospekthalter eignen sich sowohl für die Auslage auf einem Tresen oder Schreibtisch als auch für die Wandmontage. Wählen Sie die Anzahl der Fächer für Ihren Anlass. Perfekt zum Auslegen von Prospekten oder Flyern in Wartezimmern, an der Rezeption, im Gastgewerbe oder bei Ausstellungen und Veranstaltungen.9,87 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Fertigungstechnik 1Fertigungstechnik 1 , Das Lehrbuch richtet sich an Lernende und Lehrkräfte in der beruflichen Oberstufe an BOS und FOS, an Fachschulen sowie an Meister- und Technikerschulen. Es vermittelt grundlegende und weiterführende Inhalte der Fertigungstechnik und bildet eine fachliche Grundlage für den technischen Unterricht. Behandelt werden zentrale Themen wie Qualitätsmanagement, Längenprüftechnik, spanende und abtragende Fertigungsverfahren, Werkzeugmaschinen sowie deren Steuerung. Weitere Schwerpunkte liegen auf der Fertigungsautomatisierung sowie auf der Zahnrad- und Gewindefertigung. Aufgaben und Laborübungen unterstützen die Anwendung und Vertiefung der Inhalte. Die aktuelle Auflage wurde umfassend auf die Aktualität der beschriebenen Verfahren überprüft und in mehreren Bereichen erweitert. Dazu zählen unter anderem neue Entwicklungen in der Zerspanungstechnik, moderne Antriebskonzepte von Werkzeugmaschinen, programmierbare Steuerungen sowie aktuelle Mess- und Prüfverfahren. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 201603, Produktform: Kartoniert, Beilage: Formelsammlung und Richtwerte, 27 S., Abb. und Tab., Auflage: 16017, Auflage/Ausgabe: 17., überarbeitete Auflage, Seitenzahl/Blattzahl: 424, Abbildungen: Zahlr., tls. farb. Abb. u. Tab., Keyword: Berufsschule; Lehrbuch; Metalltechnik, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Deutschland~Fertigungstechnik, Bildungsmedien Fächer: berufsbezogene Fächer, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für alle Bildungsstufen~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 238, Breite: 169, Höhe: 22, Gewicht: 760, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A11944669 A4511274 A3153879 A2956342 A2148198, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 227834156,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bank ein Aktivkonto?
Ist Bank ein Aktivkonto? Ein Bankkonto ist ein Passivkonto, da es das Geld darstellt, das eine Person oder ein Unternehmen einer Bank schuldet. Auf der anderen Seite sind Aktivkonten Vermögenswerte, die eine Person oder ein Unternehmen besitzt, wie z.B. Bargeld, Forderungen oder Anlagen. Daher ist ein Bankkonto kein Aktivkonto, sondern ein Passivkonto in der Bilanz. Es zeigt die Verbindlichkeiten gegenüber der Bank und nicht die Vermögenswerte, die eine Person oder ein Unternehmen besitzt. **
-
Ist ein aufwandskonto ein Aktivkonto?
Ist ein Aufwandskonto ein Aktivkonto? Nein, ein Aufwandskonto ist kein Aktivkonto, sondern ein Aufwandskonto gehört zur Kategorie der Passivkonten. Aufwandskonten werden genutzt, um alle Kosten und Ausgaben eines Unternehmens zu erfassen, während Aktivkonten die Vermögenswerte und Forderungen eines Unternehmens darstellen. Durch die Trennung von Aufwands- und Aktivkonten kann das Unternehmen seine finanzielle Situation besser überwachen und analysieren. Somit sind Aufwandskonten ein wichtiger Bestandteil der Buchführung, um die finanzielle Gesundheit eines Unternehmens zu überwachen. **
-
Ist die Vorsteuer ein Aktivkonto?
Ist die Vorsteuer ein Aktivkonto? Die Vorsteuer ist kein Aktivkonto, sondern ein Passivkonto in der Buchhaltung. Sie stellt die Umsatzsteuer dar, die ein Unternehmen bei seinen Einkäufen gezahlt hat und die es sich vom Finanzamt erstatten lassen kann. Die Vorsteuer wird in der Regel als Verbindlichkeit auf der Passivseite der Bilanz ausgewiesen. Unternehmen können die gezahlte Vorsteuer als Betriebsausgabe geltend machen und somit ihre Steuerlast reduzieren. **
-
Ist "Mietenpachten" ein Aktivkonto oder ein Passivkonto?
"Mietenpachten" ist ein Passivkonto, da es sich um eine Verbindlichkeit handelt, die das Unternehmen gegenüber dem Vermieter hat. Auf diesem Konto werden die Miet- oder Pachtzahlungen erfasst, die das Unternehmen leisten muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.