Domain injectionmoulding.de kaufen?
Wir ziehen mit dem Projekt
injectionmoulding.de um.
Sind Sie am Kauf der Domain
injectionmoulding.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain injectionmoulding.de kaufen?
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **

Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Formelsammlung Fertigungstechnik, Fachbücher von Klaus LochmannDer ständig steigende Anteil schöpferischer Tätigkeiten in der Fertigungstechnik erfordert in der Ingenieurausbildung sowie in der betrieblichen Praxis eine einfache Zugriffsmöglichkeit auf ständig zu benutzende Berechnungsvorschriften, Gleichungen, Richtwerte und Diagramme. Trotz des Einsatzes von Computern und der Verwendung von Berechnungsvorschriften und -programmen sowie elektronischen Datensammlungen kann weder während des Studiums noch in Werkstätten oder Konstruktionsbüros auf gedruckte Nachschlagewerke mit Formeln, Anwendungsempfehlungen oder Entscheidungshilfen zu den Verfahren der Fertigungstechnik verzichtet werden. Die vorliegende, neu bearbeitete Auflage ist vor allem gekennzeichnet durch: die vollständige Einbeziehung der Verfahrenshauptgruppen Urformen (inklusive Generieren, Liga-Verfahren und HARMST-Technologien), Umformen, Trennen (Schneiden, Spanen und Abtragen), Fügen, Beschichten und Stoffeigenschaftsändern mit nahezu allen dazugehörenden Verfahren und Verfahrensvarianten, erweiterte Erläuterungen von Wirtschaftlichkeitsbetrachtungen, Kosten-, Zeit- und Preisberechnungen sowie zur Fertigungsoptimierung, die Berücksichtigung nicht nur metallischer, sondern auch nichtmetallischer Werkstoffe (duro- und thermoplastische Kunststoffe), die Erweiterung und Aktualisierung von Richtwerten und Nutzungsempfehlungen zu den jeweiligen Verfahren. Dazu wurden die für Studierende des Maschinenbaus, der Produktionstechnik und des Wirtschaftsingenieurwesens sowie für Fertigungs- bzw. Betriebsingenieure, Konstrukteure und Führungskräfte in den Bereichen Produktion, Entwicklung/Konstruktion und Einkauf erforderlichen Gleichungen, Richtwerte, Diagramme und Empfehlungen in kompakter Form zusammengestellt sowie praxisgerecht aufbereitet.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fertigungstechnik für Kaufleute, Fachbücher von Hans BarthelmesDas Fachbuch "Fertigungstechnik für Kaufleute" bietet eine fundierte Einführung in die Fertigungstechnik, speziell für Personen mit betriebswirtschaftlichem Hintergrund. Es adressiert die Herausforderungen, die sich im technischen Einkauf und in der Verwaltung ergeben, und vermittelt essenzielles Wissen, das für fundierte Entscheidungen in diesen Bereichen notwendig ist. Die Inhalte sind praxisnah und umfassen die wichtigsten Fertigungsverfahren wie Urformen, Umformen, Trennen, Fügen und Beschichten. Zudem werden Kalkulationsbeispiele und Kostenvergleiche bereitgestellt, unterstützt durch umfangreiche Excel-Tools. Ein Exkurs zur Messtechnik und Qualitätssicherung rundet das Angebot ab. Die kompakte Struktur der Lerneinheiten ermöglicht es, komplexe Zusammenhänge schnell zu erfassen. Zahlreiche Videos zu den Fertigungsverfahren bieten visuelle Unterstützung und erleichtern das Verständnis. Dieses Buch ist ideal für alle, die ihre kaufmännischen Kompetenzen mit technischem Wissen erweitern möchten.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fertigungstechnik für Wirtschaftsingenieure, Fachbücher von Alexander SauerFertigungstechnik - Ein Überblick für Wirtschaftsingenieure in Theorie und Praxis. Die Fertigungstechnik nimmt wesentlichen Einfluss auf Kosten und Qualität eines Produktes und somit auf die Wettbewerbsfähigkeit eines Unternehmens. Für den Wirtschaftsingenieur an der Schnittstelle zwischen wirtschaftlicher und technischer Aufgabenplanung ist daher ein fundierter Überblick über die gängigen Fertigungsverfahren unerlässlich. Im vorliegenden Lehrbuch werden neben den Grundlagen der Fertigungstechnik alle wesentlichen Fertigungsverfahren (Urformen, Umformen, Trennen, Fügen, Beschichten) sowie Werkzeugmaschinen mit ihren Steuerungen und Industrieroboter systematisch vorgestellt und die zugehörige Maschinentechnik und Fertigungsautomatisierung beschrieben. Eine Formelsammlung mit den wichtigsten Berechnungsgrundlagen sowie praxisbezogene Aufgaben mit Lösungen für die Prüfungsvorbereitung ergänzen das Buch.33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
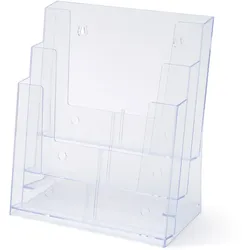
A5 Spritzguss-Prospekthalter Tisch/WandPräsentieren Sie Ihre Prospekte oder Flyer mit dem Scritto® Prospekthalter Tisch/Wand A5. Mit einer Einstecktiefe von 3,2 cm haben Sie ausreichend Platz, um Ihre A5-Prospekte auszulegen. Die Prospekthalter eignen sich sowohl für die Auslage auf einem Tresen oder Schreibtisch als auch für die Wandmontage. Geeignet für Broschüren im Format A5. Wählen Sie die Anzahl der Fächer für Ihren Anlass. Perfekt zum Auslegen von Prospekten oder Flyern in Wartezimmern in öffentlichen Räumen, an Rezeptionen, im Gastgewerbe oder bei Ausstellungen und Veranstaltungen.3,33 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter

-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Welche Kontenklassen sind aktive bestandskonten?
Aktive Bestandskonten sind Konten, die Vermögenswerte eines Unternehmens erfassen, die langfristig genutzt werden sollen. Zu den Kontenklassen, die als aktive Bestandskonten gelten, gehören beispielsweise das Anlagevermögen, Vorräte, Forderungen aus Lieferungen und Leistungen sowie liquide Mittel wie Kassenbestand und Bankguthaben. Diese Konten dienen dazu, die langfristigen Vermögenswerte und Forderungen eines Unternehmens zu verwalten und zu dokumentieren. Durch die Erfassung in diesen Kontenklassen behält das Unternehmen den Überblick über seine aktiven Vermögenswerte und kann diese entsprechend steuern und verwalten. **
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Kunststoffverarbeitung, Fachbücher von Otto SchwarzFür die Aus- und Weiterbildung der Techniker, Meister und Mechaniker sowie von Hochschulabsolventen und Ingenieuren, die mit Kunststoffen arbeiten, werden alle Verfahrensabläufe und Verarbeitungstechniken der Kunststoffverarbeitung behandelt. Die Abhandlungen sind praxisbezogen, übersichtlich und enthalten zahlreiche Bilder mit farblichen Hervorhebungen der wichtigen Details zum Verständnis der Verfahrensabläufe. - Werkstoffkunde der Kunststofftechnologie - Aufbereitung, Kalandrieren - Extrudieren, Extrusionsblasformen - Giessen von Folien und Reaktionsharzen - Beschichten von Trägerbahnen - Spritzgiessen, Spritzblasen, Pressen und Spritzpressen - Thermoplastschaumguss, Schäumen - Verarbeiten glasfaserverstärkter Kunststoffe - Rotationsformen, Warmformen, Pulverbeschichten - Verarbeiten von Kautschuken - Schweissen, Kleben - Mechanische Verbindungen bei Kunststoffen - Spanende Bearbeitung, Veredeln.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Massenproduktion im globalen Kartell, Fachbücher von Günther LuxbacherMassenproduktion gilt als die industrielle Herstellungsweise der Moderne schlechthin und als Basis der Konsumgesellschaft. Gemessen an diesen epochalen Bedeutungszuschreibungen ist der Begriff bislang kaum in wirtschafts- und technikhistorischer Perspektive untersucht worden. Die vorliegende Arbeit spürt am Beispiel eines normierten, aber komplexen Stückgutes all jenen technischen und wirtschaftlichen Wechselbeziehungen nach, welche diese Herstellungsweise kennzeichnen. Als wichtigstes Merkmal kristallisierte sich dabei die Maschinisierung aller Fertigungsstufen sowohl bei der Produktion der Einzelteile als auch bei der Fügetechnik heraus. Dies verlangte nicht nur Herstellung und Einsatz einer Reihe von Spezialmaschinen, sondern etwa auch die Entwicklung fertigungsgerechter Konstruktionen oder die montagegerechte Abstimmung verschiedener Werkstoffe. Darüber hinaus zeigt der Band, wie unternehmerische Entscheidungen, die sich immer stärker am US-Vorbild orientierten, die Sachlogik dieser technischen Faktoren nutzten, um Arbeitsorganisation, Forschungsstrategien und Patent- und Lizenzpolitik neu zu ordnen. Die Folge war, dass die hochkonzentrierte Glühlampenindustrie zur ersten Wirtschaftsbranche avancierte, die weltweit kartelliert war.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Formelsammlung Fertigungstechnik, Fachbücher von Klaus LochmannDer ständig steigende Anteil schöpferischer Tätigkeiten in der Fertigungstechnik erfordert in der Ingenieurausbildung sowie in der betrieblichen Praxis eine einfache Zugriffsmöglichkeit auf ständig zu benutzende Berechnungsvorschriften, Gleichungen, Richtwerte und Diagramme. Trotz des Einsatzes von Computern und der Verwendung von Berechnungsvorschriften und -programmen sowie elektronischen Datensammlungen kann weder während des Studiums noch in Werkstätten oder Konstruktionsbüros auf gedruckte Nachschlagewerke mit Formeln, Anwendungsempfehlungen oder Entscheidungshilfen zu den Verfahren der Fertigungstechnik verzichtet werden. Die vorliegende, neu bearbeitete Auflage ist vor allem gekennzeichnet durch: die vollständige Einbeziehung der Verfahrenshauptgruppen Urformen (inklusive Generieren, Liga-Verfahren und HARMST-Technologien), Umformen, Trennen (Schneiden, Spanen und Abtragen), Fügen, Beschichten und Stoffeigenschaftsändern mit nahezu allen dazugehörenden Verfahren und Verfahrensvarianten, erweiterte Erläuterungen von Wirtschaftlichkeitsbetrachtungen, Kosten-, Zeit- und Preisberechnungen sowie zur Fertigungsoptimierung, die Berücksichtigung nicht nur metallischer, sondern auch nichtmetallischer Werkstoffe (duro- und thermoplastische Kunststoffe), die Erweiterung und Aktualisierung von Richtwerten und Nutzungsempfehlungen zu den jeweiligen Verfahren. Dazu wurden die für Studierende des Maschinenbaus, der Produktionstechnik und des Wirtschaftsingenieurwesens sowie für Fertigungs- bzw. Betriebsingenieure, Konstrukteure und Führungskräfte in den Bereichen Produktion, Entwicklung/Konstruktion und Einkauf erforderlichen Gleichungen, Richtwerte, Diagramme und Empfehlungen in kompakter Form zusammengestellt sowie praxisgerecht aufbereitet.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fertigungstechnik für Kaufleute, Fachbücher von Hans BarthelmesDas Fachbuch "Fertigungstechnik für Kaufleute" bietet eine fundierte Einführung in die Fertigungstechnik, speziell für Personen mit betriebswirtschaftlichem Hintergrund. Es adressiert die Herausforderungen, die sich im technischen Einkauf und in der Verwaltung ergeben, und vermittelt essenzielles Wissen, das für fundierte Entscheidungen in diesen Bereichen notwendig ist. Die Inhalte sind praxisnah und umfassen die wichtigsten Fertigungsverfahren wie Urformen, Umformen, Trennen, Fügen und Beschichten. Zudem werden Kalkulationsbeispiele und Kostenvergleiche bereitgestellt, unterstützt durch umfangreiche Excel-Tools. Ein Exkurs zur Messtechnik und Qualitätssicherung rundet das Angebot ab. Die kompakte Struktur der Lerneinheiten ermöglicht es, komplexe Zusammenhänge schnell zu erfassen. Zahlreiche Videos zu den Fertigungsverfahren bieten visuelle Unterstützung und erleichtern das Verständnis. Dieses Buch ist ideal für alle, die ihre kaufmännischen Kompetenzen mit technischem Wissen erweitern möchten.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
Ähnliche Suchbegriffe für Bestandskonten
-
Fertigungstechnik für Wirtschaftsingenieure, Fachbücher von Alexander SauerFertigungstechnik - Ein Überblick für Wirtschaftsingenieure in Theorie und Praxis. Die Fertigungstechnik nimmt wesentlichen Einfluss auf Kosten und Qualität eines Produktes und somit auf die Wettbewerbsfähigkeit eines Unternehmens. Für den Wirtschaftsingenieur an der Schnittstelle zwischen wirtschaftlicher und technischer Aufgabenplanung ist daher ein fundierter Überblick über die gängigen Fertigungsverfahren unerlässlich. Im vorliegenden Lehrbuch werden neben den Grundlagen der Fertigungstechnik alle wesentlichen Fertigungsverfahren (Urformen, Umformen, Trennen, Fügen, Beschichten) sowie Werkzeugmaschinen mit ihren Steuerungen und Industrieroboter systematisch vorgestellt und die zugehörige Maschinentechnik und Fertigungsautomatisierung beschrieben. Eine Formelsammlung mit den wichtigsten Berechnungsgrundlagen sowie praxisbezogene Aufgaben mit Lösungen für die Prüfungsvorbereitung ergänzen das Buch.33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
A5 Spritzguss-Prospekthalter Tisch/WandPräsentieren Sie Ihre Prospekte oder Flyer mit dem Scritto® Prospekthalter Tisch/Wand A5. Mit einer Einstecktiefe von 3,2 cm haben Sie ausreichend Platz, um Ihre A5-Prospekte auszulegen. Die Prospekthalter eignen sich sowohl für die Auslage auf einem Tresen oder Schreibtisch als auch für die Wandmontage. Geeignet für Broschüren im Format A5. Wählen Sie die Anzahl der Fächer für Ihren Anlass. Perfekt zum Auslegen von Prospekten oder Flyern in Wartezimmern in öffentlichen Räumen, an Rezeptionen, im Gastgewerbe oder bei Ausstellungen und Veranstaltungen.3,33 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
3 x A4 Spritzguss-ProspekthalterPräsentieren Sie Ihre Prospekte oder Flyer mit dem Scritto®Prospekthalter Tisch/Wand A4. Mit einer Taschentiefe von 3,2 cm haben Sie genügend Platz, um Ihre A4-Prospekte auszulegen. Die Prospekthalter eignen sich sowohl für die Auslage auf einem Tresen oder Schreibtisch als auch für die Wandmontage. Wählen Sie die Anzahl der Fächer für Ihren Anlass. Perfekt zum Auslegen von Prospekten oder Flyern in Wartezimmern, an der Rezeption, im Gastgewerbe oder bei Ausstellungen und Veranstaltungen.9,87 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Fertigungstechnik 1Fertigungstechnik 1 , Das Lehrbuch richtet sich an Lernende und Lehrkräfte in der beruflichen Oberstufe an BOS und FOS, an Fachschulen sowie an Meister- und Technikerschulen. Es vermittelt grundlegende und weiterführende Inhalte der Fertigungstechnik und bildet eine fachliche Grundlage für den technischen Unterricht. Behandelt werden zentrale Themen wie Qualitätsmanagement, Längenprüftechnik, spanende und abtragende Fertigungsverfahren, Werkzeugmaschinen sowie deren Steuerung. Weitere Schwerpunkte liegen auf der Fertigungsautomatisierung sowie auf der Zahnrad- und Gewindefertigung. Aufgaben und Laborübungen unterstützen die Anwendung und Vertiefung der Inhalte. Die aktuelle Auflage wurde umfassend auf die Aktualität der beschriebenen Verfahren überprüft und in mehreren Bereichen erweitert. Dazu zählen unter anderem neue Entwicklungen in der Zerspanungstechnik, moderne Antriebskonzepte von Werkzeugmaschinen, programmierbare Steuerungen sowie aktuelle Mess- und Prüfverfahren. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 201603, Produktform: Kartoniert, Beilage: Formelsammlung und Richtwerte, 27 S., Abb. und Tab., Auflage: 16017, Auflage/Ausgabe: 17., überarbeitete Auflage, Seitenzahl/Blattzahl: 424, Abbildungen: Zahlr., tls. farb. Abb. u. Tab., Keyword: Berufsschule; Lehrbuch; Metalltechnik, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Deutschland~Fertigungstechnik, Bildungsmedien Fächer: berufsbezogene Fächer, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für alle Bildungsstufen~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 238, Breite: 169, Höhe: 22, Gewicht: 760, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A11944669 A4511274 A3153879 A2956342 A2148198, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 227834156,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Welche Kontenklassen sind aktive bestandskonten?
Aktive Bestandskonten sind Konten, die Vermögenswerte eines Unternehmens erfassen, die langfristig genutzt werden sollen. Zu den Kontenklassen, die als aktive Bestandskonten gelten, gehören beispielsweise das Anlagevermögen, Vorräte, Forderungen aus Lieferungen und Leistungen sowie liquide Mittel wie Kassenbestand und Bankguthaben. Diese Konten dienen dazu, die langfristigen Vermögenswerte und Forderungen eines Unternehmens zu verwalten und zu dokumentieren. Durch die Erfassung in diesen Kontenklassen behält das Unternehmen den Überblick über seine aktiven Vermögenswerte und kann diese entsprechend steuern und verwalten. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.